市場概要
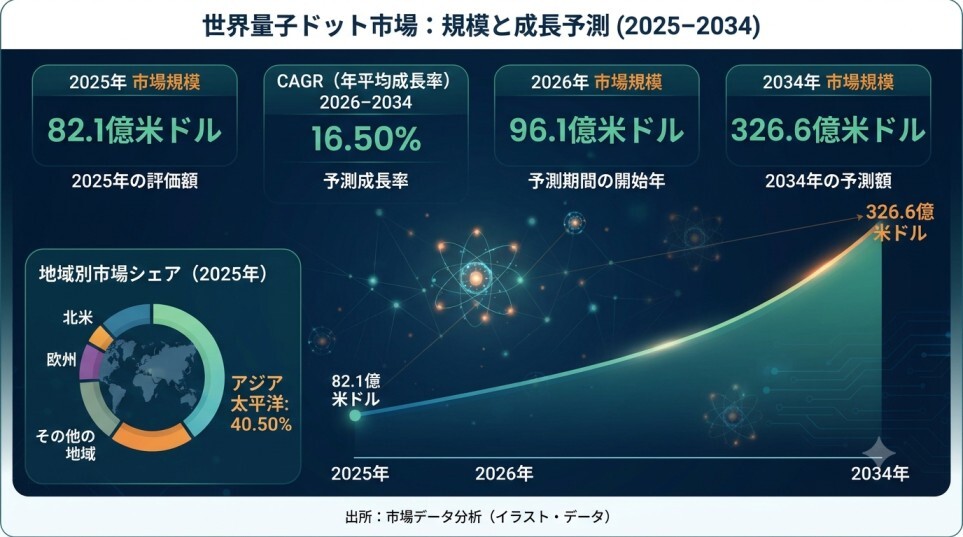
Fortune Business Insightsによると、世界の量子ドット市場は、ナノテクノロジー、半導体材料、次世代ディスプレイ技術の進歩に牽引され、著しい成長を遂げています。Fortune Business Insightsによれば、世界の量子ドット市場規模2025年に82億1000万米ドルと評価されました。市場は2026年の96億1000万米ドルから2034年には326億6000万米ドルに拡大すると予測されており、予測期間中の年平均成長率(CAGR)は16.50%です。2025年にはアジア太平洋地域が世界市場を牽引し、40.50%のシェアを占めました。
量子ドット(QD)は、卓越した輝度、光退色耐性、単一光源による多色発光能力など、独自の光学的・電子的特性を持つ半導体ナノ粒子です。これらの特性により、QDは家電製品、バイオテクノロジー、ヘルスケア、オプトエレクトロニクス、太陽エネルギー、医療画像処理などの分野で活用されています。高解像度ディスプレイへの需要の高まりと、カドミウムフリー量子ドットへの嗜好の高まりが、市場拡大をさらに後押ししています。
主要企業紹介
世界の量子ドット市場で事業を展開する主要企業には、以下のような企業が含まれる。
- 翔栄化学株式会社(ナノシス)
- サムスン電子株式会社(サムスンディスプレイ)
- ナノコグループ株式会社
- メルクKGaA
- クアンタム・マテリアルズ社
- UbiQD株式会社
- QDIシステムズ
- オーシャンナノテック合同会社
- NNCrystal US Corporation
- アドバンテージ
- クストムドットBV
- サーモフィッシャーサイエンティフィック社
- TCLチャイナスターオプトエレクトロニクステクノロジー株式会社
- QDレーザー
- LGエレクトロニクス
これらの企業は、競争力を強化し、製品ポートフォリオを拡大するために、研究開発、戦略的提携、買収、技術革新を重視している。
市場セグメンテーション分析
量子ドット市場は、材料、製品タイプ、エンドユーザーによって区分される。
材料別:市場はカドミウム系量子ドットとカドミウムフリー量子ドットに分けられます。カドミウムフリー分野は2026年には市場全体の56.64%を占めると予測されています。環境意識の高まり、規制要件、そして毒性の低い半導体材料への需要増加が、この分野の拡大を後押ししています。
製品タイプ別:市場はディスプレイと、レーザーや太陽電池などのその他に分類されます。ディスプレイ分野は2026年に市場シェア62.50%を占め、市場を牽引すると予想されています。QLEDテレビ、MiniLEDディスプレイ、モニター、スマートフォン、その他の電子機器における量子ドット技術の採用拡大が需要を牽引しています。
エンドユーザー別:市場は、消費者向け、ヘルスケア向け、防衛向け、メディア・エンターテインメント向け、その他に分類されます。消費者向けセグメントは、高度なテレビおよび電子ディスプレイ技術に対する需要の高まりに支えられ、2026年には49.87%のシェアを占めると予測されています。一方、ヘルスケア分野は、医療画像処理、診断、生物医学研究における用途に牽引され、2025年から2032年にかけて年平均成長率(CAGR)21.00%で最も速い成長が見込まれています。
詳細な市場分析については、こちらをご覧ください:https://www.fortunebusinessinsights.com/jp/%E9%87%8F%E5%AD%90%E3%83%89%E3%83%83%E3%83%88%E5%B8%82%E5%A0%B4-109532
市場の推進要因と機会
ディスプレイ技術の進歩は、量子ドット市場の主要な成長要因となっています。量子ドットは、色精度、輝度、コントラスト、そしてディスプレイ全体の性能を向上させるため、高級テレビや次世代電子機器にとってますます重要な存在となっています。QD-LCDやMiniLEDテレビの人気上昇は、メーカーにとって新たなビジネスチャンスを生み出しています。
もう一つの重要な成長要因は、カドミウムフリー量子ドットの採用拡大です。環境規制や従来材料の毒性に対する懸念から、メーカーはより安全な代替材料の開発を促されています。これらの材料は、家電製品をはじめとする様々な産業用途において、幅広い商業化の機会を提供します。
さらに、医療分野における応用拡大は新たな機会を生み出しています。量子ドットは、蛍光ベースの光イメージング、疾患検出、薬剤送達、MRI造影剤増強などにおいて有望な可能性を秘めています。人工知能と機械学習の進歩もまた、研究者が材料開発を加速させ、量子ドットを用いた生体医療ソリューションの設計を改善するのに役立っています。
しかしながら、OLEDやマイクロLEDといった代替ディスプレイ技術の登場は、市場の成長を阻害する可能性がある。これらの技術のエネルギー効率、性能特性、そして商業的な採用の増加は、量子ドットベースのディスプレイソリューションに対する競争圧力を生み出している。
地域別分析
アジア太平洋地域:アジア太平洋地域は2025年に世界市場の40.50%を占め、33億6000万米ドルの収益を上げ、市場を牽引しました。同地域の市場規模は2026年には39億7000万米ドルに達すると予測されています。中国、日本、インド、韓国は、確立された半導体産業、電子機器製造能力、そして先進ディスプレイ技術への投資により、重要な貢献国となっています。
ヨーロッパ: 2025年には、ヨーロッパは世界市場の29.00%を占め、市場規模は23億9,000万米ドルに達しました。2026年には28億1,000万米ドルに達すると予測されています。政府支援、研究資金、技術協力などが地域開発に貢献しており、特にドイツ、フランス、英国で顕著です。
北米:北米は2025年に市場シェアの21.40%を占め、約17億6000万米ドルの収益を上げました。同地域市場は2026年には20億5000万米ドルに達すると予測されています。再生可能エネルギー、太陽光発電技術、研究開発、先端電子機器への投資が市場の成長を支えています。
その他の地域:南米と中東・アフリカは新興市場です。家電製品の普及拡大、ヘルスケア分野の応用拡大、研究開発への投資などが、これらの地域の緩やかな成長を支えると予想されます。
競争環境と最近の動向
市場参加者は、戦略的提携、ライセンス契約、資金調達、製品イノベーションにますます注力している。
- 2025年5月: Nanocoと広東ポリオプトエレクトロニクスは、高度なディスプレイおよび照明用途向けのカドミウムフリー量子ドット製品を開発するためのライセンスおよび共同開発契約を締結した。
- 2025年4月: UbiQDは、製造能力、研究活動、知的財産開発の拡大のため、シリーズBラウンドで2,000万米ドルの資金調達に成功した。
- 2025年4月:ナノコは、テレビディスプレイ、モニター、医療画像診断に使用される材料の開発を進めるため、アジアの化学メーカーと共同開発契約を締結したと発表した。
- 2024年10月:サムスンディスプレイは、量子ドットOLED製造工程で未使用インクの80%以上を回収・リサイクルする量子ドットインクリサイクル機構を導入した。
この記事をシェア